成渝金融法院发布指南:融资租赁行业需警惕零首付等营销陷阱
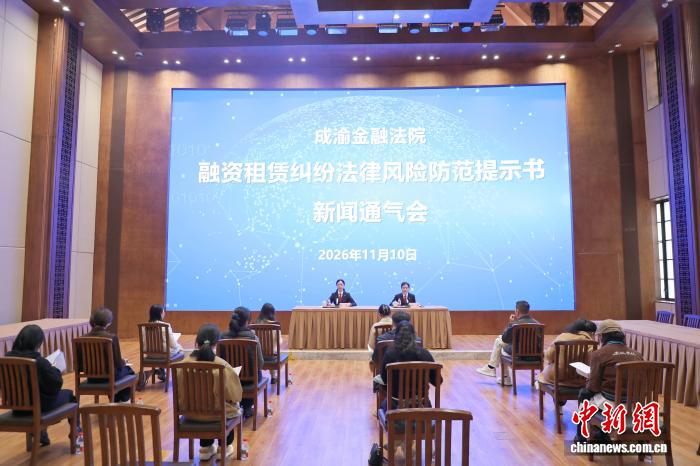
2023年至2026年8月期间,成渝金融法院累计受理融资租赁相关案件1176件,审结1103件。数据显示,车辆融资租赁、售后回租及异地展业等模式涉诉比例较高,其中虚构租赁物、低值高融等违规行为尤为突出。为持续优化成渝地区双城经济圈金融营商环境,该院于10日正式发布了融资租赁纠纷法律风险防范提示书,旨在总结常见法律风险,引导市场主体合规经营。
作为我国首家跨省域集中管辖金融案件的专门法院,成渝金融法院管辖重庆市及四川省特定范围内的金融民商事案件。提示书指出,融资租赁兼具融资与融物双重特征,虽在资产配置上优势明显,但伴随业务规模扩张,商业模式创新带来的纠纷也随之增加。法院通过审判实践发现,算力设备租赁等新业态也面临技术迭代与资产波动等不确定因素,需重点防范增信措施落空的风险。
此次发布的提示书涵盖合同订立、履行及终止全过程,提出八个方面的风险警示。在订立环节,需防范法律关系性质、合同效力及条款合理性风险;在履行环节,重点关注租金息费、第三方合作及登记事项;在违约处置阶段,则需警惕取回租赁物引发的法律争议。法院特别强调,在算力设备交易中,应严格核实应收账款真实性,确保登记与通知程序合规,防止增信无效。
针对融资租赁企业,提示书建议其优化业务结构,严格审查租赁物真实性、特定性与可流通性,确保交易同时具备融资性和融物性。企业应规范合同文本,公平确定权利义务,并依法履行格式条款提示义务。同时,需强化风控措施,依法及时办理登记,确保信息准确。对于交易模式过于复杂的情况,建议予以简化,以清晰界定法律关系,降低潜在法律隐患。
面向承租人,法院建议其审慎选择交易对象与模式,仔细核实出租人经营资质。承租人应分清直租、售后回租及抵押借款等模式差异,对“零首付”“超低息”等营销话术保持警惕。在签约前,需认真审阅租金构成、违约责任等核心条款,并留存相关证据。必要时应咨询专业法律意见,不轻信口头承诺,从而有效防范交易风险,保障自身合法权益。